


Piețele financiare globale traversează o nouă perioadă de turbulențe, alimentată de escaladarea conflictului din Orientul Mijlociu și de scumpirea puternică a petrolului din ultima săptămână, care reaprinde temerile privind inflația și schimbă rapid așteptările privind dobânzile marilor bănci centrale, conform agențiilor internaționale de presă. Randamentele obligațiunilor guvernamentale au urcat la maxime ale ultimilor ani pe piețele dezvoltate, respectiv în SUA, Europa, Japonia și Australia, în timp ce bursele au intrat sub presiune.
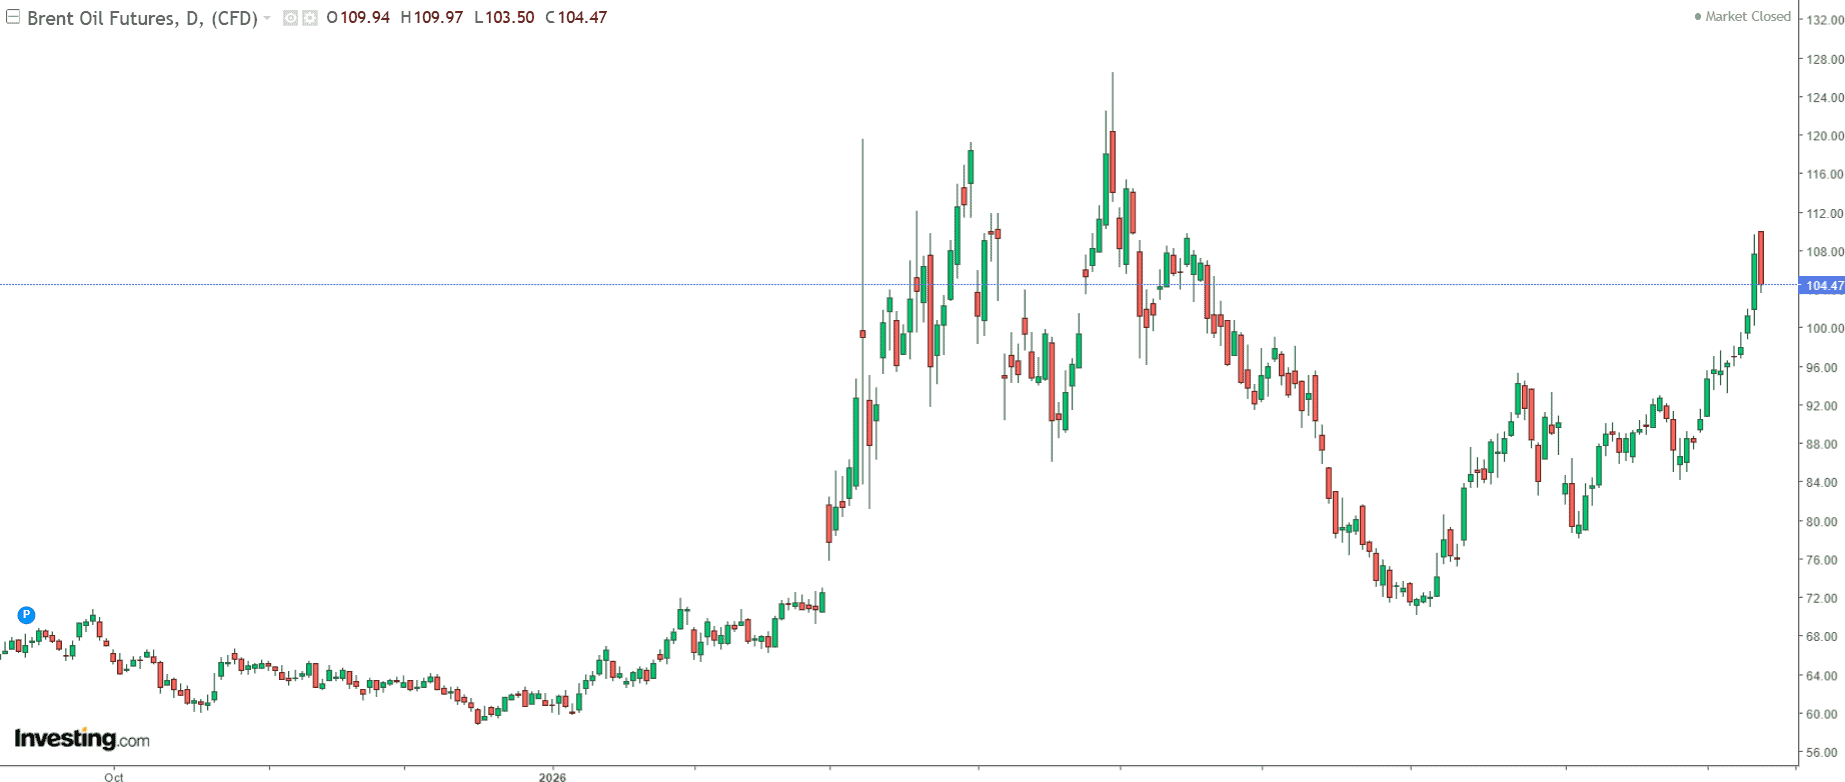
Vineri, mișcările s-au temperat parțial după retragerea petrolului de la maxime (vezi grafic mai jos). Vineri, barilul de țiței Brent a corectat cu 3%, situându-se în jurul valorii de 104-105 dolari/baril la final de zi, după ce în debutul ședinței de tranzacționare (joi noapte) atinsese 109,97 dolari/baril, maximul ultimelor patru luni. Chiar și după această corecție, petrolul rămâne cu circa 10% mai scump decât la începutul săptămânii.
În centrul tensiunilor din piețe se află și o confruntare ieșită din comun între administrația americană și piața obligațiunilor: secretarul Trezoreriei, Scott Bessent, încearcă să oprească ascensiunea costurilor de împrumut inclusiv prin extinderea programului de răscumpărare a titlurilor de stat, însă investitorii continuă să vândă obligațiuni, pedepsind activismul administrației pe piețe.
Petrolul reaprinde presiunile inflaționiste, rebelii Houthi par să preia controlul asupra Strâmtorii Bab el-Mandeb
Unda de șoc a pornit în mare măsură din piața energiei, în contextul intensificării atacurilor asupra rutelor de transport țiței din Marea Roșie (unde rebelii Houthi par să preia controlul asupra Strâmtorii Bab el-Mandeb), atacurile asupra traficului prin Strâmtoarea Ormuz și extinderea riscurilor la adresa aprovizionării cu țiței din Golf – toate au alimentat perspectiva unei perturbări și mai puternice/de lungă durată a ofertei.
Brent a urcat la deschiderea ședinței futures de vineri (joi noapte, 01:00 ora României) până aproape de 110 dolari/baril, după un salt de circa 6% joi. Chiar dacă prețul a coborât ulterior spre 104-106 dolari, piața a încheiat prima săptămână din luna mai cu preț Brent peste pragul de 100 de dolari.
În plus, Agenția Internațională pentru Energie a avertizat vineri că revenirea la fluxuri normale de petrol din Golf ar putea fi întârziată până în 2027 și și-a înrăutățit estimarea privind oferta mondială, ceea ce menține presiunea asupra pieței chiar și în cazul unor corecții temporare ale cotațiilor.
Problema pentru piețele financiare este că petrolul de peste 100 de dolari schimbă perspectiva inflaționistă, iar în locul unor reduceri de dobândă piața începe să se pregătească din nou pentru dobânzi mai mari și menținute la niveluri ridicate pentru mai mult timp.
„Piețele evaluează acum un scenariu de dobânzi mai mari pentru mai mult timp”, a sintetizat Gustav Helgesson, strateg macro la SEB, citat de Reuters.
Dobânda SUA pe zece ani (US10Y), la un pas de pragul critic de 5%
Cel mai urmărit semnal este cel din piața titlurilor de stat americane, reper pentru costul banilor în întreaga economie financiară globală. Randamentul titlurilor pe zece ani în dolari a urcat vineri până la 4,979%, cel mai ridicat nivel din ultimii aproape trei ani, înainte să se retragă marginal odată cu scăderea petrolului.
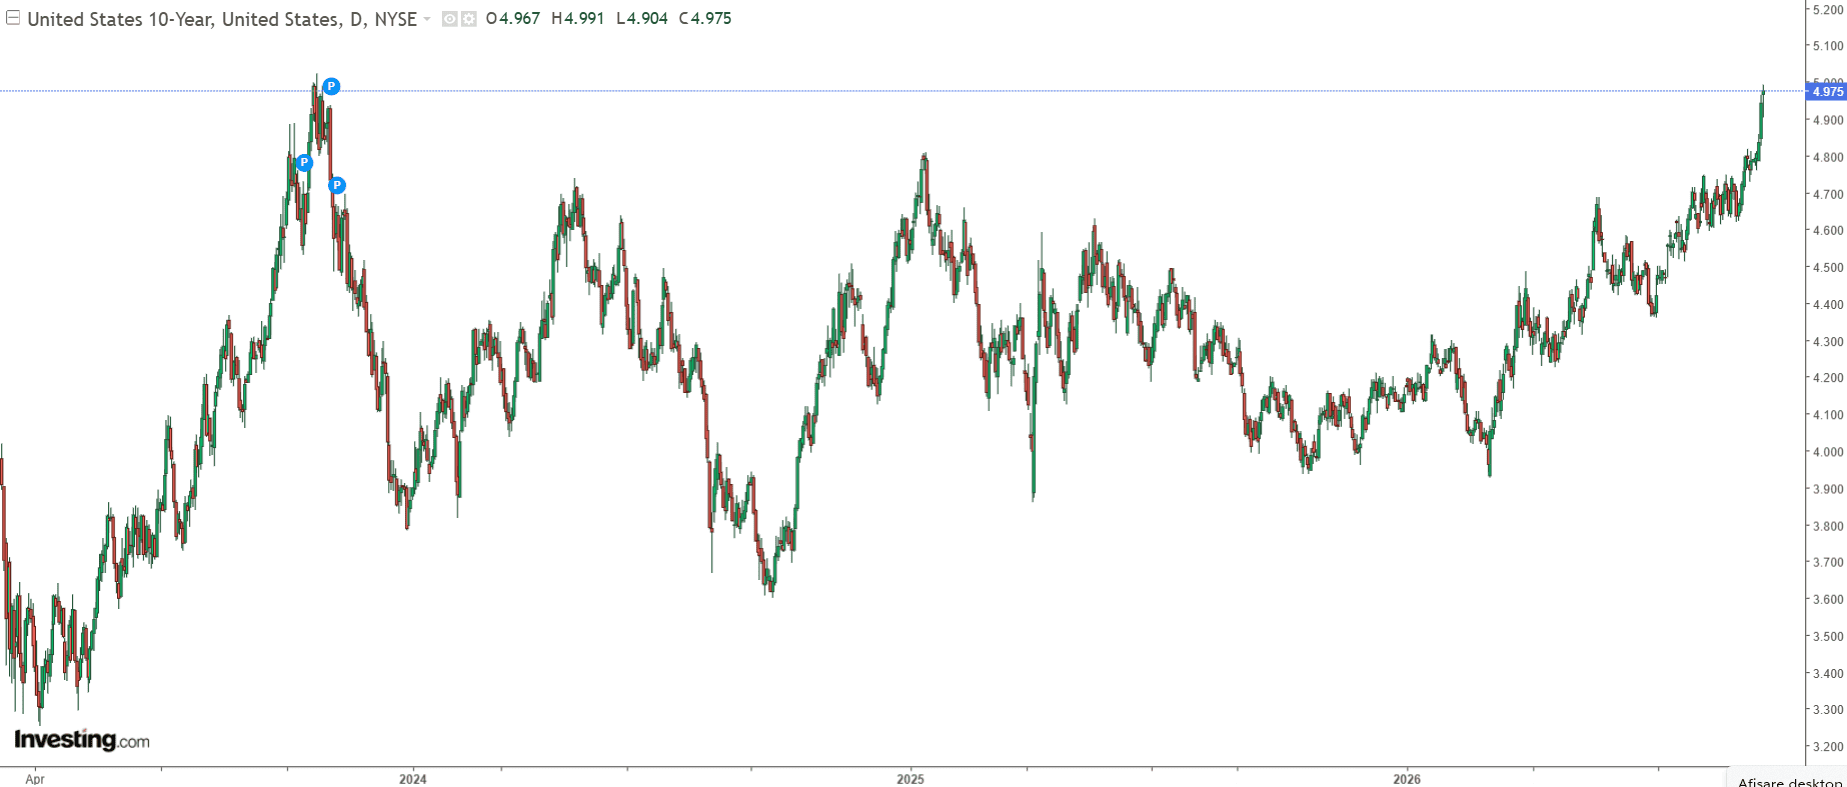
Randamentul pe 30 de ani a atins 5,3836%, maximul ultimilor 19 ani, iar cel pe doi ani – care reacționează mai direct la anticipațiile privind politica Fed – a ajuns la 4,596%, maximul ultimelor 14 luni.
Pragul de 5% pentru titlurile SUA pe zece ani este urmărit îndeaproape de investitori. O depășire persistentă ar putea produce efecte dincolo de piața obligațiunilor: titlurile de stat ar deveni mai atractive relativ la acțiuni, ceea ce ar putea retrage capital din burse, iar costurile creditelor ipotecare, auto și de consum, precum și cele de finanțare ale companiilor ar crește. De notat că bursele și piețele din SUA sunt vulnerabile în perioada lunii septembrie-octombrie, o perioadă slabă din punctul de vedere al sezonalității după o perioadă de acalmie în lunile de vară.
„Vedem o furtună perfectă: prețuri mai mari ale petrolului, temeri mai mari privind inflația, bănci centrale mai dure și îngrijorări persistente privind deficitele fiscale, toate combinându-se pentru a împinge randamentele globale în sus”, a explicat Mansoor Mohi-uddin, strateg-șef macro la Bank of Singapore.
Bessent contra pieței obligațiunilor
În același timp, situația creează o problemă politică pentru administrația Trump și, în special, pentru secretarul Trezoreriei, Scott Bessent. Bessent încearcă de mai multe săptămâni să oprească creșterea randamentelor pe termen lung, despre care susține că nu reflectă fundamentele economiei americane.
Trezoreria a extins în acest scop programul de răscumpărare a obligațiunilor guvernamentale pe termen lung.
Programul are oficial rolul de a îmbunătăți lichiditatea pieței, însă Bessent speră totodată ca achizițiile să susțină prețurile obligațiunilor și să limiteze creșterea randamentelor.
Trezoreria a anunțat recent o operațiune de până la 6 miliarde de dolari, triplând plafonul anterior de 2 miliarde de dolari pentru anumite maturități lungi. Investitorii se așteptau însă la o intervenție de 8-10 miliarde de dolari. În operațiunea efectivă de joi, Trezoreria a cumpărat circa 5,2 miliarde de dolari din titlurile oferite de investitori, sub plafonul de 6 miliarde și față de aproximativ 10,5 miliarde de dolari puse la vânzare.
Reacția pieței a fost o continuare a episodului de vânzări pe piețele de obligațiuni, ceea ce înseamnă o creștere a dobânzilor. „Valoarea finală a fost o dezamăgire. Exista așteptarea ca Bessent să facă mai mult. De aceea randamentele cresc”, a explicat Mike O’Rourke, de la Jones Trading, pentru Financial Times.
De notat totuși că programul de răscumpărare este mic în comparație cu piața titlurilor de stat americane, care are o valoare de circa 32.000 de miliarde de dolari. Reuters notează că o intervenție de 6 miliarde de dolari nu poate schimba cu ușurință direcția unei piețe asupra căreia acționează simultan inflația, creșterea economică solidă și un boom al investițiilor, deficite bugetare și prețurile energiei.
Bessent: „Eu sunt casa acum” – Piața de obligațiuni îl confruntă pe șeful Finanțelor din SUA
Conflictul de percepție dintre administrație și investitori a devenit și mai vizibil după declarațiile recente ale lui Bessent.
„Am informații asimetrice. Eu sunt casa acum. Puteți paria împotriva mea dacă vreți”, a spus secretarul Trezoreriei săptămâna trecută, referindu-se inițial la intervențiile de pe piața valutară din Japonia.
În piața obligațiunilor, însă, investitorii par să încerce să-l pună sub presiune pe Bessent în condițiile în care direcția e opusă celei dorite de Trezorerie, iar randamentele pe zece ani au ajuns la cele mai ridicate niveluri din 2023.
Piețele se pregătesc din nou pentru creșteri de dobândă
Scumpirea petrolului și datele privind inflația au produs în numai câteva zile o modificare substanțială a anticipațiilor privind politica monetară a SUA.
Piața dobânzilor futures estima vineri o probabilitate de aproximativ 67% ca Fed să majoreze dobânda chiar la ședința de săptămâna viitoare, față de mai puțin de 50% cu o săptămână în urmă. În prima parte a zilei, probabilitatea ajunsese chiar în jurul a 70%.
În Europa, BCE a făcut deja primul pas. Banca centrală a majorat joi rata facilității de depozit cu 0,25 puncte procentuale, la 2,5%, pentru a doua oară în acest an, și a avertizat că șocul energetic ar putea menține inflația peste țintă o perioadă mai lungă.
JPMorgan estimează acum că opt dintre cele nouă mari bănci centrale ale economiilor dezvoltate ar putea majora dobânzile până la sfârșitul anului, printre acestea Fed, Banca Japoniei, cele patru mari bănci centrale europene și băncile centrale din Australia și Noua Zeelandă.
Valul de vânzări se întinde din SUA până în Japonia și Europa – Titlurile românești pe 10 ani au crescut și ele cu aprox. 20 pct. de bază
Mișcarea din piața de obligațiuni nu este limitată la Statele Unite. În Australia, randamentul obligațiunilor guvernamentale pe trei ani a urcat la 5,047%, maximul ultimilor 15 ani.
În Japonia, randamentul pe zece ani a ajuns la aproximativ 2,97%, în condițiile în care Banca Japoniei este așteptată să majoreze din nou dobânda-cheie la ședința sa de săptămâna viitoare.
În Germania, randamentul Bund-ului pe zece ani se tranzacționa în jurul a 3,48%, iar creșterea săptămânală era de circa 17 puncte de bază, cea mai mare din martie.
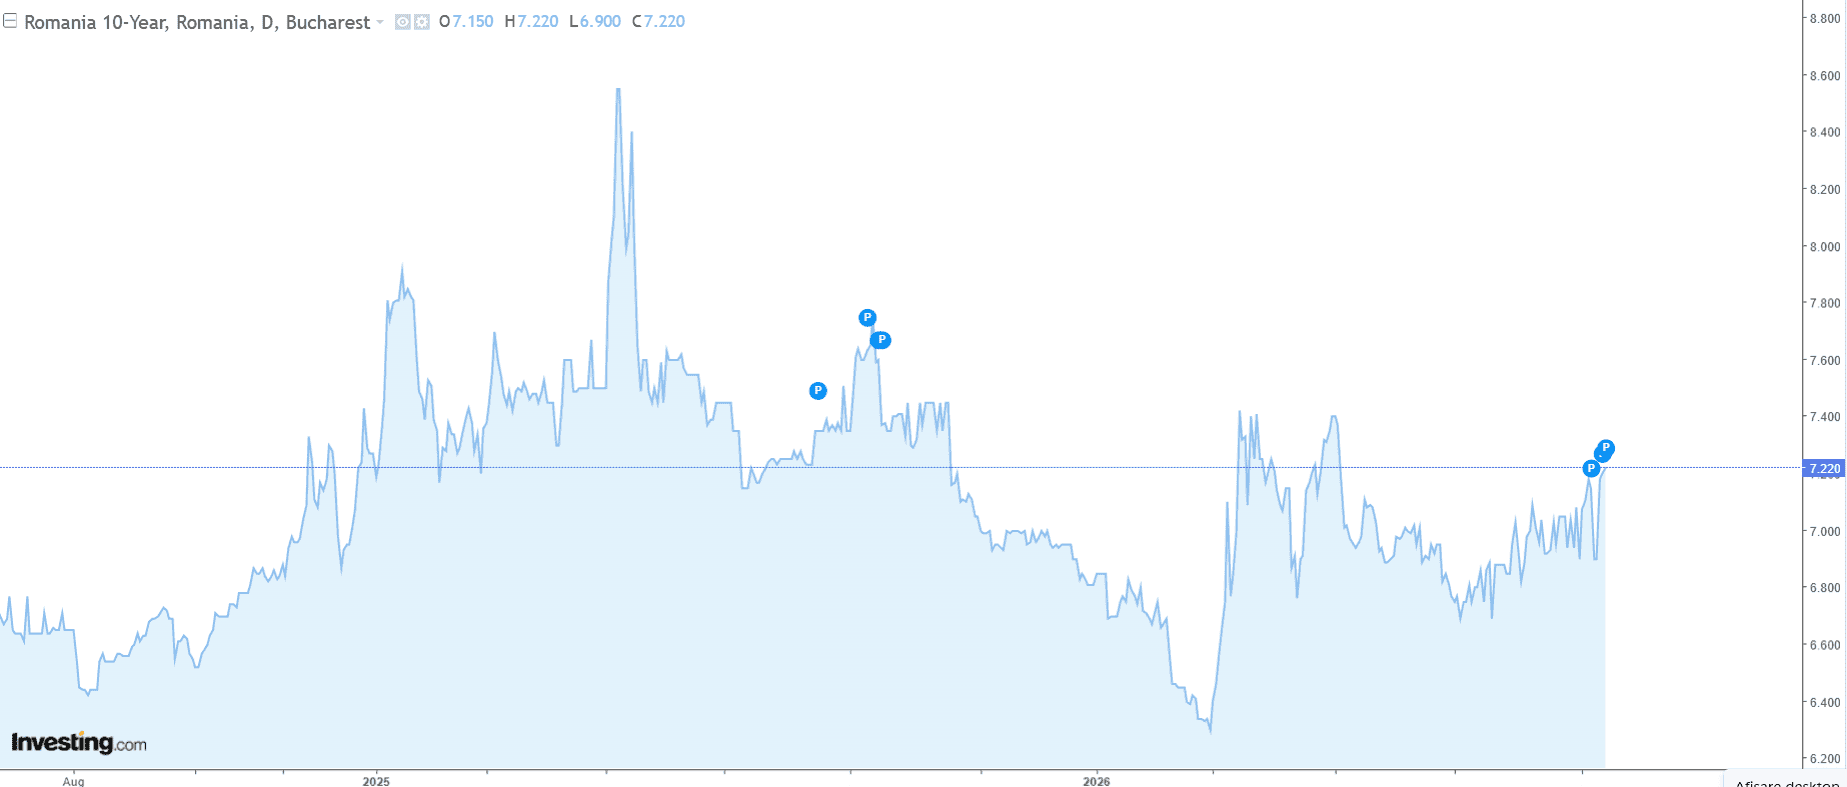
Și în România se resimte mișcarea globală, iar randamentul titlurilor de stat pe zece ani (RO10Y) a urcat în zona de 7,2%, după un salt în ultimele ședințe. Creșterea modifică într-o anumită măsură plățile cu dobânzile în cazul obligațiunilor cu dobândă variabilă, care reprezintă undeva la 2 zecimi din stocul de datorie externă. Nivelul mai mare va afecta și noile împrumuturi ale guvernului, stabilind mai sus dobânzile la finanțare.
Bursele au primit vineri o gură de aer, dar săptămâna rămâne puternic negativă
Retragerea petrolului de la maximul de aproape 110 dolari a permis vineri o ușoară stabilizare a burselor și a pieței obligațiunilor, care și-a încetat deteriorarea. STOXX 600 a avansat cu 0,5%, iar indicii americani S&P 500 și Nasdaq au recuperat 0,9%, respectiv 1% – indicele pan-european a rămas totuși pe o scădere de puțin sub 2% pe ansamblul săptămânii.
(Citește și: BCE crește din nou dobânzile și vede inflația peste țintă până în 2027 – O nouă majorare până la finalul anului devine scenariul de bază al piețelor / Principalele declarații ale Christine Lagarde)
***
 Urmărește-ne pe Google News


