România are în jur de 7.600 de companii mijlocii, care deși reprezintă numai 0,7% din firme asigură 16,5% din ocupare și 17,3% din valoarea adăugată, potrivit unei analize a Băncii Transilvania care semnalează că acest segment „este deosebit de important pentru economie deoarece poate asigura legătura dintre antreprenoriatul local și companiile mari, poate integra furnizori în lanțuri de producție și are o capacitate mai bună de export și investiție.”
Alte două caracteristici importante privind structura companiilor de la nivel local, identificate la raport, se referă la:
– fragmentarea ridicată – peste 99% dintre întreprinderi au mai puțin de 50 de persoane ocupate, iar majoritatea firmelor nou-create pornesc fără salariați sau cu cel mult patru salariați;
– concentrarea valorii adăugate în companiile mari – 1.684 de întreprinderi generează peste 46% din valoarea adăugată din economi.
O întreprindere mijlocie din România avea, în medie, aproximativ 103 persoane ocupate, iar valoarea adăugată per persoană se ridica la 33.500 euro. Productivitatea era cu aproape 47% peste cea a întreprinderilor micro și mici, dar rămânea semnificativ sub nivelul companiilor mari.
„Numărul încă redus al companiilor mijlocii arată că trecerea firmelor de la o scară mică la una competitivă național și internațional rămâne dificilă”, punctează economiștii băncii.
La nivelul UE, companiile mijlocii concentrau 15% din persoanele ocupate și 16% din valoarea adăugată.
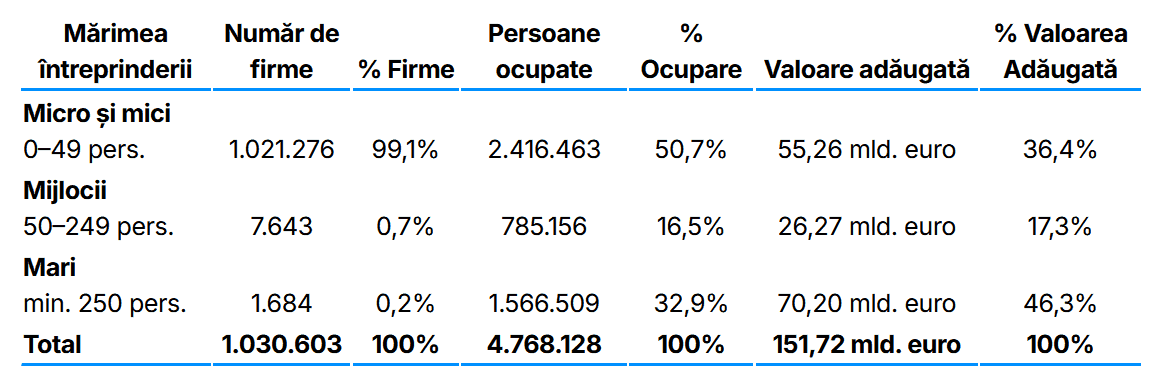
Firmele cu cel mult 49 de persoane ocupate (mici) constituie baza numerică a economiei românești. Acestea asigurau 50,7% din totalul ocupării. Contribuția lor la valoarea adăugată era însă de numai 36,4%. În UE, aceeași categorie genera circa 35% din valoarea adăugată și concentra 48% din ocupare.
Valoarea adăugată medie generată de o persoană ocupată într-o întreprindere micro sau mică era de aproximativ 22.900 euro. „În medie, aceste întreprinderi aveau numai 2,4 persoane ocupate, rezultat care arată gradul ridicat de fragmentare și prezența numeroasă a activităților independente și a firmelor cu foarte puțini angajați”, se arată în raport.
Cele 1.684 de companii mari reprezentau numai 0,2% din totalul întreprinderilor, dar concentrau aproape o treime din ocupare și generau 46,3% din valoarea adăugată. Fiecare companie mare avea, în medie, aproximativ 930 de persoane ocupate. Comparativ cu UE, companiile mari din România aveau o pondere mai redusă atât în ocupare (32,9%, față de 37%), cât și în valoarea adăugată (46,3% față de 49%).
„Valoarea adăugată medie se ridica la aproape 44.800 euro pentru fiecare persoană ocupată, de aproape două ori mai mult decât în firmele micro și mici. Diferența reflectă, între altele, utilizarea mai intensă a capitalului și tehnologiei, accesul mai bun la finanțare, economiile de scară, competențele manageriale și integrarea în lanțurile internaționale de producție”, se arată în analiza citată.
Structura pe sectoarele economiei
Structura sectorială a firmelor din România diferă vizibil de cea europeană. Serviciile reprezintă sectorul dominant, dar au o pondere mai redusă decât în UE, în timp ce industria, construcțiile și, mai ales, comerțul ocupă poziții relativ mai importante .
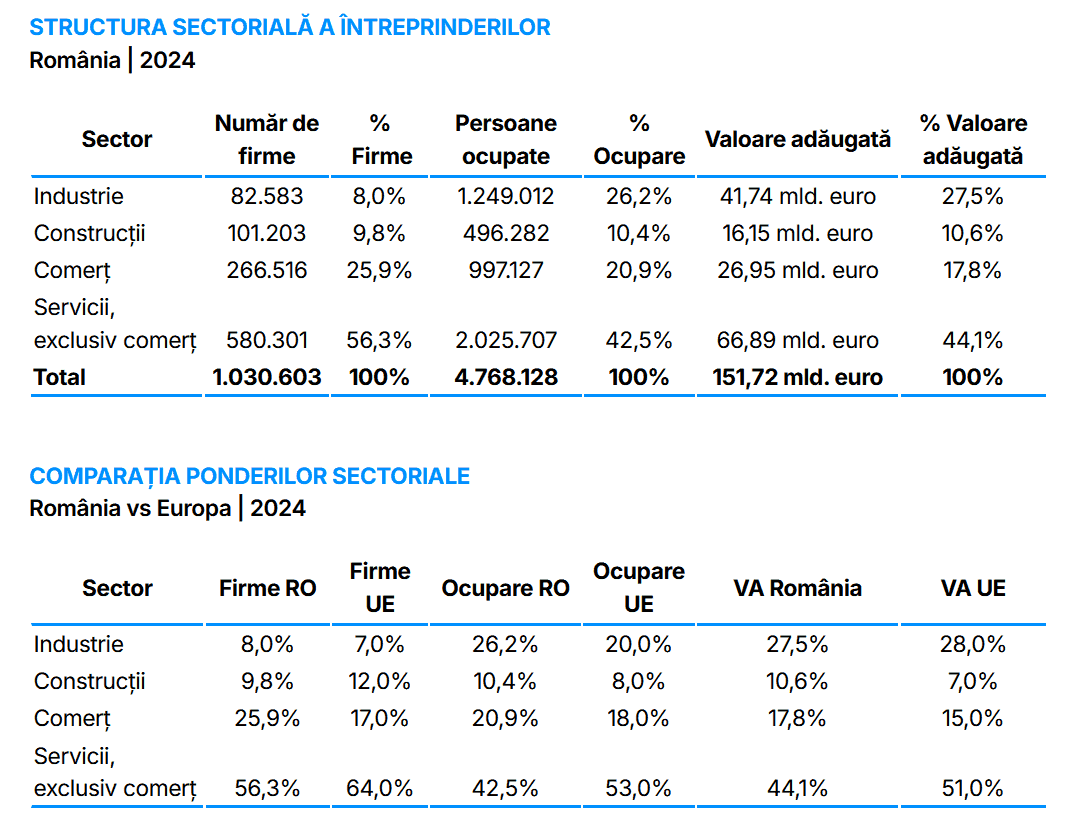
• Industria: România angajează proporțional mai mulți oameni în industrie decât media UE (26,2% vs. 20%) și are mai multe firme active în acest sector, dar generează o valoare adăugată mai mică (27,5% vs. 28%).
„Asta înseamnă că industria românească este mai puțin automatizată decât cea europeană, în medie, mai puțin sofisticată. Avantajul bazei industriale există, dar are nevoie de upgrade tehnologic”, notează analiștii.
• Comerțul: Avem cu 9 puncte procentuale mai multe firme în comerț față de media UE (25,9% vs. 17%).
„Cu o dimensiune medie de 3,7 persoane pe firmă, acestea denotă o fragmentare pronunțată la nivel de structură și cea mai mică productivitate înregistrată (27.000 euro/persoană). Digitalizarea și e-commerce-ul vor pune presiune pe firmele mici din comerțul tradițional”, avertizează economiștii.
• Serviciile: Sectorul dominant ca număr (56,3% din firme), dar cu 10 puncte sub media UE la ocupare și 7 puncte la valoarea adăugată.
„Aici vedem cel mai mare potențial de convergență: IT, financiar, medical, educațional, consultanță, acestea pot ridica rapid productivitatea medie”, precizează raportul.
• Construcțiile: Contribuie cu 10,6% la valoarea adăugată, cu 3,6 puncte procentuale peste media UE.
„Investițiile publice, PNRR și construcțiile rezidențiale susțin sectorul. Sensibil la deficit de forță de muncă și la predictibilitatea proiectelor publice”, se arată în analiză.
Consolidarea companiilor mijlocii, modernizarea industriei și dezvoltarea serviciilor cu valoare adăugată
„În concluzie, România dispune de o bază antreprenorială numeroasă, dar convergența cu UE presupune trecerea de la creșterea numărului de întreprinderi la creșterea calității, dimensiunii și productivității acestora. Consolidarea companiilor mijlocii, modernizarea industriei și dezvoltarea serviciilor cu valoare adăugată ridicată sunt elementele care pot transforma dinamismul antreprenorial într-un proces sustenabil de creștere economică”, notează economiștii Băncii Transilvania.
Pe termen scurt, activitatea firmelor va fi sprijinită de investițiile publice și de proiectele finanțate din fonduri europene, cu efecte directe asupra construcțiilor și efecte indirecte asupra industriei și serviciilor. În același timp, costurile finanțării, consolidarea fiscală, lipsa forței de muncă și incertitudinea externă pot limita capacitatea de extindere a firmelor mici.
Pe termen mediu, transformarea structurii economiei va depinde de câteva direcții esențiale:
• facilitarea accesului firmelor viabile la finanțare și capital
• stimularea investițiilor în automatizare, digitalizare și eficiență energetică
• dezvoltarea competențelor manageriale și tehnice
• integrarea furnizorilor locali în lanțurile de producție ale companiilor mari
• extinderea serviciilor intensive în cunoaștere și cu potențial de export
• un cadru fiscal și de reglementare mai stabil și predictibil
• utilizarea fondurilor europene pentru infrastructură și modernizarea capacităților productive
(Citește și: ”România și Slovenia, cele două capete ale clasamentului creșterii productivității în UE”)
***