


Randamentul obligațiunilor românești pe 10 ani este de 7,11%, iar analiștii Erste estimează un nivel de 7,49% la finalul lui 2026, urmat de 7,37% în primul trimestru din 2027, 7,21% în trimestrul al doilea și 6,96% în trimestrul al treilea. Pentru finalul lui 2027, estimarea pe termen mai lung este de aproximativ 6,8%.
România are în continuare cel mai ridicat spread față de obligațiunile germane din regiune, de aproximativ 370 de puncte de bază în septembrie 2026, față de 200-250 pb în Ungaria, circa 275 pb în Polonia și circa 175 pb în Cehia.
Erste prognozează o creștere a randamentului românesc cu circa 40 pb până la finalul lui 2026. În Cehia și Ungaria randamentele ar urma să scadă, iar în Polonia și Serbia să crească doar marginal (+12 și +21 pb).
Evoluția obligațiunilor românești are loc într-un context în care țara a traversat cinci luni de blocaj politic, iar ratingul suveran este la cel mai scăzut nivel din categoria investment-grade, cu perspectivă negativă la toate cele trei mari agenții de rating.
„Deși s-a înregistrat un progres major în consolidarea fiscală (~2% din PIB în 2026), apreciat de investitori și agenții de rating, datoria românească a performat sub celelalte piețe. Cauza principală: incertitudinea politică, care reduce vizibilitatea asupra perspectivei fiscale pe termen mediu”, spune Ciprian Dascălu, Head of Research la Banca Comercială Română.
Președintele Dan l-a desemnat pe independentul Luca Niculescu să formeze un guvern „politic sau tehnocrat”. Acesta urmează să depună programul și lista executivului în Parlament în termen de zece zile, înaintea votului de învestitură.
Pentru piața obligațiunilor, una dintre principalele mize este formarea unui guvern funcțional și adoptarea bugetului pentru 2027. Traiectoria convenită cu Comisia Europeană limitează creșterea cheltuielilor nete la 4,6% anul viitor și implică o țintă de deficit ESA de aproximativ 5,2% din PIB.
Proiectul de buget pentru 2027 trebuie depus legal în Parlament până la mijlocul lunii noiembrie. Agențiile de rating au semnalat deja că au răbdare limitată, mai ales după întârzierea rectificării bugetare din 2026.
Curba randamentelor: fundamentele economice vs. realitatea din piață
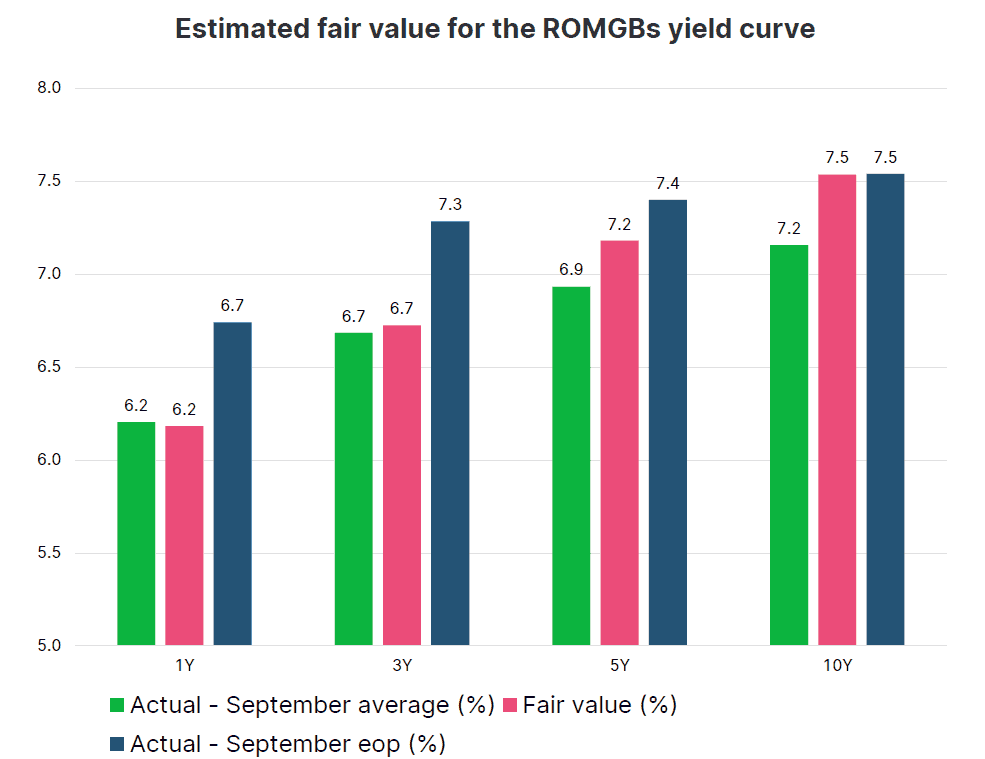
Datele Erste arată că, în septembrie, capătul scurt al curbei obligațiunilor românești s-a situat în medie în linie cu fundamentele, în timp ce capătul lung a fost tranzacționat sub nivelul indicat de modelul de valoare justă. Modelul folosit de Erste ia în calcul dobânda efectivă a BNR, inflația, randamentele Bund-urilor germane și ratingul suveran.
„Vânzările masive de obligațiuni la nivel global, suprapuse peste blocajul politic intern, au dus la o depășire a nivelurilor fundamentale pe segmentul scurt al curbei, în timp ce randamentele pe termen lung au revenit către nivelurile fundamentale la sfârșitul lunii septembrie”, arată analiza.
La finalul lunii septembrie, randamentul pe un an era de 6,7%, față de o valoare justă de 6,2%. Pe trei ani, randamentul era de 7,3%, față de 6,7% valoare justă. Pentru cinci ani, randamentul era de 7,4%, comparativ cu o valoare justă de 7,2%, iar pentru 10 ani cele două valori erau de 7,5%.
„Aplatizarea în sens bearish a curbei obligațiunilor guvernamentale românești (ROMGB) a fost determinată de creșterea costurilor de finanțare, după o majorare bruscă a randamentelor implicite din swapurile valutare, evoluție probabil asociată intervențiilor BNR pe piața valutară”, mai notează analiștii băncii austriece.
| Maturitate | Media septembrie | Valoare justă | Final septembrie |
|---|---|---|---|
| 1 an | 6,2% | 6,2% | 6,7% |
| 3 ani | 6,7% | 6,7% | 7,3% |
| 5 ani | 6,9% | 7,2% | 7,4% |
| 10 ani | 7,2% | 7,5% | 7,5% |
Aproape 240 mld. lei, necesarul de finanțare în 2027
România are un necesar brut de finanțare de aproximativ 239 miliarde de lei în 2027.
În 2026, necesarul brut este estimat la aproximativ 278 miliarde de lei, pe baza unui deficit bugetar cash de 6,2% din PIB. Emisiunea netă este estimată la 128 miliarde de lei. Necesarul brut de finanțare din 2026 reprezintă 13,5% din PIB, din care 7,3% refinanțare și 6,2% finanțare netă. Până acum, statul a realizat 63% din emisiunea brută anuală și 67% din cea netă.
Planul inițial pentru emisiuni brute de euroobligațiuni, echivalentul a aproximativ 10 miliarde de euro, ar putea fi redus, potrivit declarațiilor oficiale recente. România are răscumpărări de aproximativ 3 miliarde de euro pe piețele internaționale.
Ministerul Finanțelor ar urma să iasă pe piețele externe până la finalul anului, după formarea unui guvern funcțional.
Profilul scadențelor indică răscumpărări de aproximativ 2,9 miliarde de euro în octombrie 2026, în principal titluri de stat, și de aproximativ 2,5 miliarde de euro în decembrie. Pentru aprilie 2027 sunt estimate răscumpărări de aproximativ 4,5 miliarde de euro, pentru mai circa 3,6 miliarde de euro, iar pentru iulie aproximativ 3 miliarde de euro.
(Citește și: ”CFA, prognoză pesimistă privind economia în 2027 – avans de doar 0,5% din PIB, mult sub estimările externe – Prognozele pe sectoare”)
***
 Urmărește-ne pe Google News


