


Ponderea titlurilor cu dobânzi anuale medii între 7% și 9,99% a ajuns la circa 24% în 2025, de la aproape zero în intervalul 2014-2021, potrivit unui raport al Băncii Naționale a României (BNR) care scoate în evidență povara dobânzilor în creștere la care se împrumută România, dar și a unui nivel tot mai ridicat al sumelor pe care statul trebuie să împrumute anual pentru a funcționa.
Titlurile cu cupon între 5% și 6,99% reprezintă în 2025 circa 39% din total, față de circa 11% în 2021. Cele cu cupon sub 3% au scăzut la circa 15%, de la aproape o treime în 2021 (vezi graficul de mai sus).
„Pe fondul crizei financiare din 2009, se observă o creștere a costurilor finanțării destinate acoperirii deficitului fiscal, dar și apelarea, pentru acoperirea acestuia, la resurse financiare pe termen scurt, precum certificate de trezorerie cu cupon zero. Odată cu redresarea economică pre-pandemie și atenuarea vulnerabilităților, costul finanțării bugetare a intrat pe un trend descendent, însă în ultimii ani se observă din nou ajustarea în sus a ratelor cupoanelor”, notează autorii studiului „Sustenabilitatea financiară – de la deficite la convergență nominală”.
Ponderea dobânzilor în total datorie, dublă față de media UE
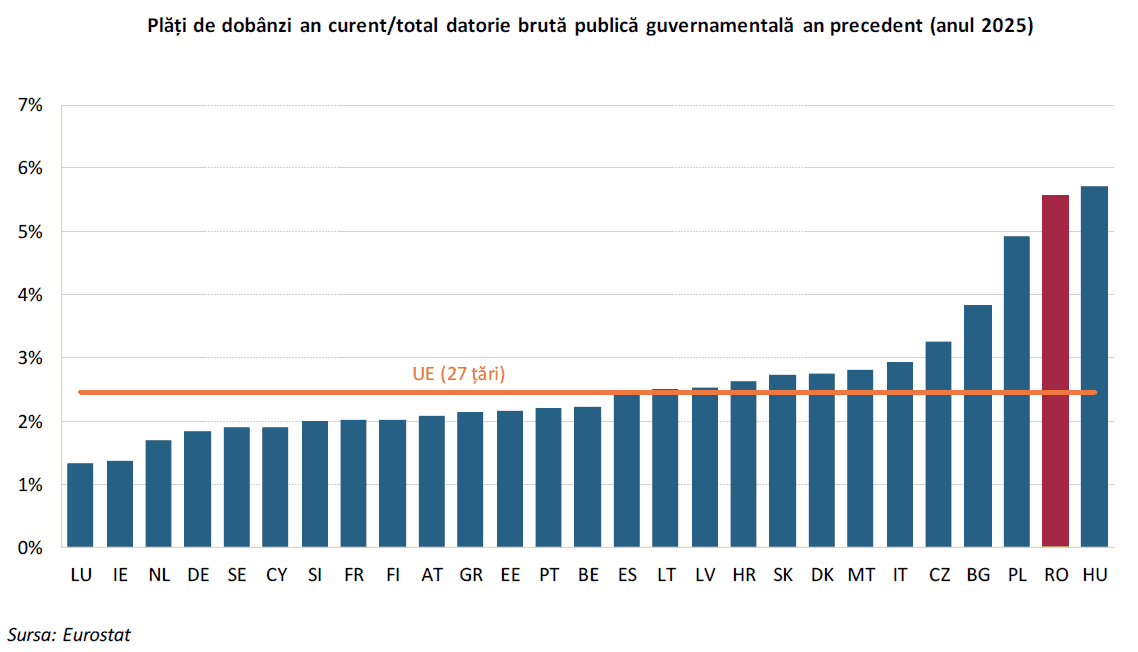
În comparație cu statele Uniunii Europene, România înregistrează, alături de Ungaria și Polonia, unele dintre cele mai mari valori ale ratei dobânzii implicite, respectiv a ponderii dobânzilor în total datorie.
România a plătit în 2025 circa 5,6% din totalul datoriei pentru plata dobânzilor, nivel de două ori mai ridicat decât media UE, reiese din analiza citată.
„Această evoluție reflectă atât ritmul accelerat al soldului datoriei publice guvernamentale, cât și deteriorarea percepției investitorilor asupra finanțelor publice în condițiile persistenței deficitelor bugetare, inclusiv a celui primar”, explică autorii.
Finanțarea sectorului public nu mai este sustenabilă
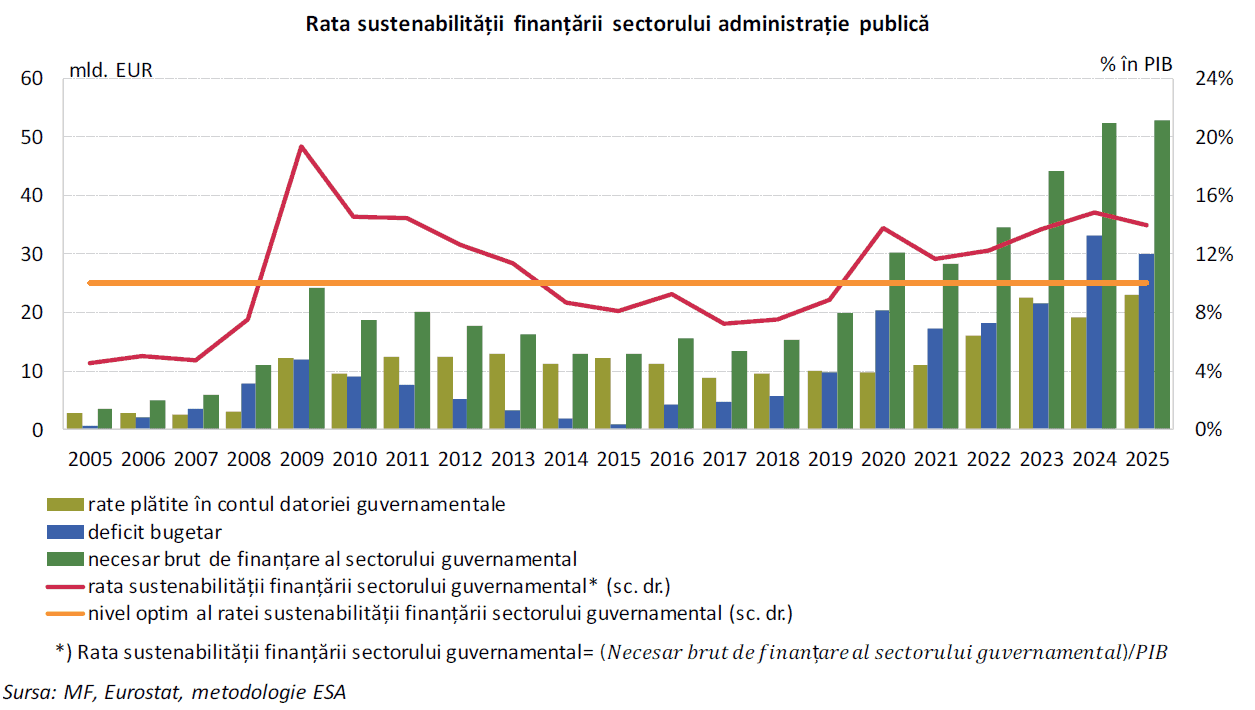
Raportarea necesarului de finanțare la PIB reprezintă o măsură a sustenabilității financiare a sectorului guvernamental. În România, degradarea bruscă pe perioada crizei financiare din 2009 a fost urmată, pe fondul reducerii dezechilibrelor, de unele valori confortabile până în 2019, inclusiv.
„Derapajele fiscale din ultimii ani au contribuit din nou la creșterea necesarului de finanțare, iar rata sustenabilității a depășit pragul de 10%, până la care valorile sunt considerate sustenabile”, avertizează specialiștii BNR.
Cu un nivel al datoriei publice în valută de peste 50%, România face excepție în regiune
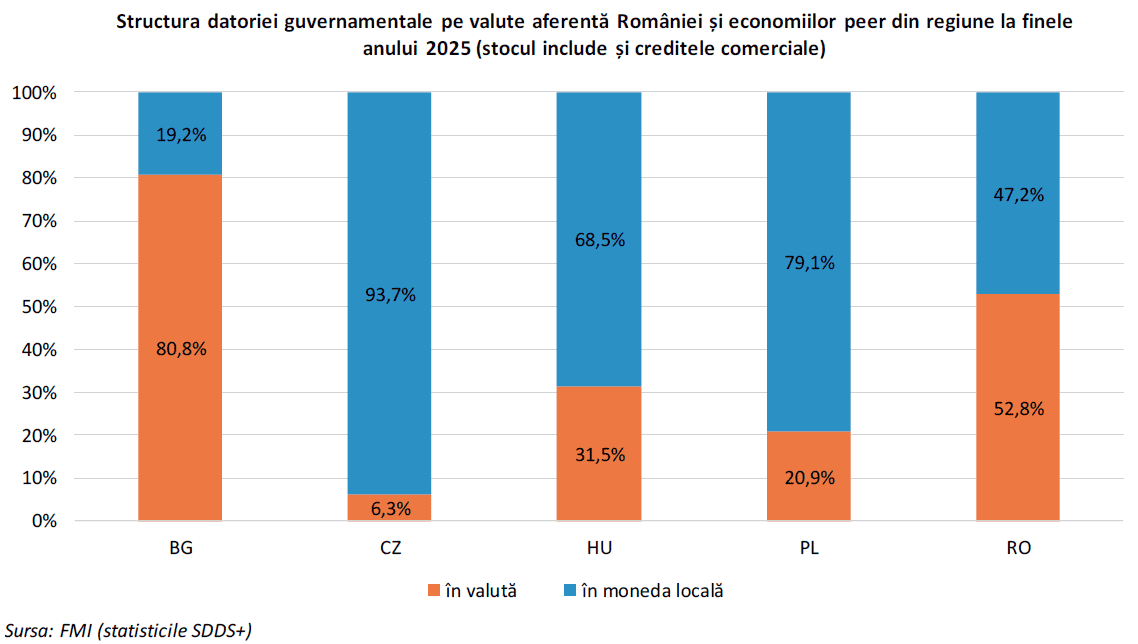
Circa 50% din datoria contractată de statul român este denominată în valute.
Cu excepția Bulgariei, dată fiind strategia acesteia de aderare la zona euro, guvernele statelor din regiune au contractat, în principal, datorie în monedă locală.
„Este în continuare nevoie de prudență, întrucât, în situația încetinirii accentuate a economiei, în contextul ritmurilor reduse ale exporturilor sau al scăderii intrărilor de capital, rambursarea angajamentelor în monedă străină ar putea comporta riscuri, exercitând presiuni valutare”, avertizează raportul.
Nivelul „tragerilor” de bani s-a dublat față de perioada pre-pandemie
Nivelul tragerilor și nivelul rambursărilor anuale au cunoscut, cu precădere în ultimii ani, un ritm de creștere relativ accelerat, dublându-se față de perioada pre-pandemică, când ratele de rostogolire s-au plasat la valori considerate sustenabile, mai avertizează autorii analizei.
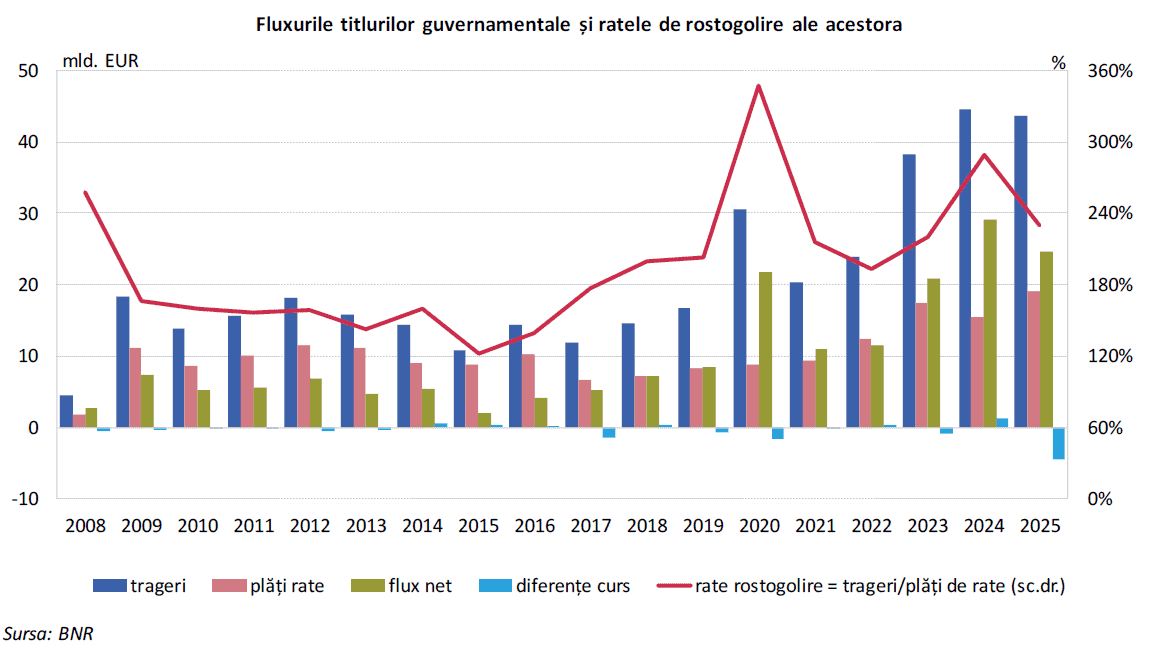
„În cazul Ungariei, blocarea fondurilor europene din ultimii ani a forțat guvernul să apeleze la finanțarea bugetului sub forma titlurilor guvernamentale, motiv pentru care această țară înregistrează cele mai mari fluxuri privind emisiunile raportate la PIB. În același timp, pe fondul derapajelor fiscale din Polonia și România, acoperirea deficitelor s-a făcut preponderent prin noi emisiuni de titluri, fapt ce se reflectă și în ratele de rostogolire ridicate ale acestora”, explică autorii.
Scadență medie de peste șase ani a titlurilor guvernamentale
În timpul crizei financiare, scadența medie a titlurilor guvernamentale a atins un minim istoric, iar după reajustările macroeconomice substanțiale ce au urmat s-a înregistrat o îmbunătățire a acestui indicator, care se menține la o valoare de peste 6 ani.
Structura pe investitori relevă preferința investitorilor străini pentru instrumente cu scadență medie mai mare și cu un grad de risc mai ridicat, în timp ce rezidenții optează pentru titluri cu scadență medie sub 5 ani.
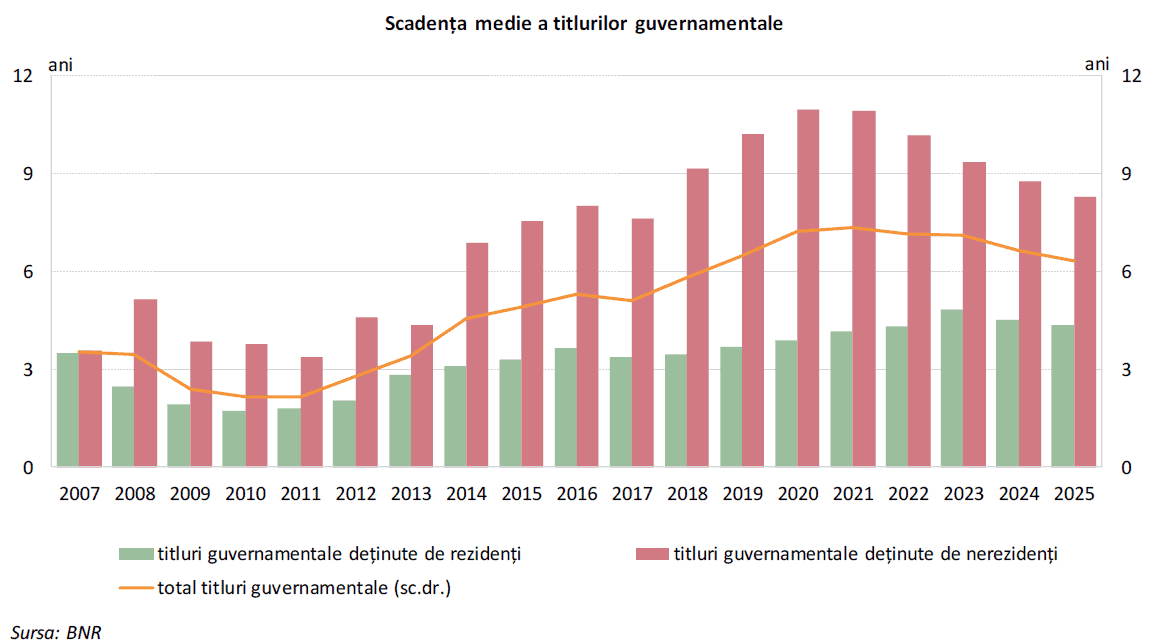
O datorie cu scadență medie ridicată conduce la fixarea costurilor aferente pentru mai mulți ani și contribuie la extinderea în timp a obligațiilor de refinanțare, dar de regulă la un cost de finanțare mai mare.
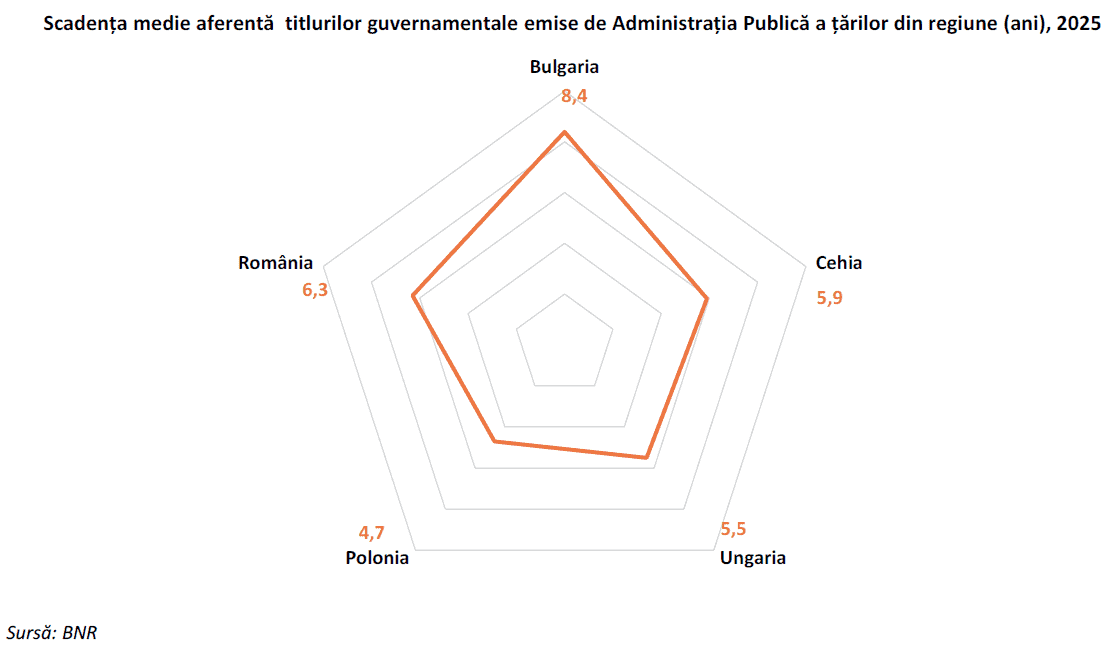
„Situația comparativă privind scadența medie aferentă titlurilor guvernamentale relevă faptul că, exceptând Polonia, managerii datoriei publice din țările central și est europene au menținut acest indicator la un nivel confortabil, de peste 5 ani”, notează autorii.
(Citește și: ”Analiștii CFA anticipează stagflație și în 2027: inflație ridicată și stagnare economică, leu la 5,36 lei/euro peste un an, datorie publică de 63% din PIB. Încrederea în economie a scăzut în august, dar rămâne peste minimul din primăvară”)
***
 Urmărește-ne pe Google News


