


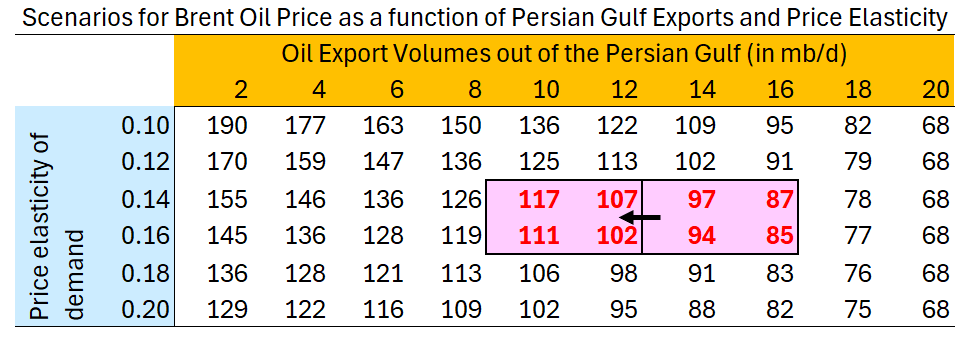
Creșterea recentă a prețului petrolului Brent după atacul asupra conductei saudite Est–Vest este o reacție exagerată a pieței, iar chiar și într-un scenariu extrem, în care cei aproximativ 4 milioane de barili pe zi transportați prin conductă ar dispărea permanent din piață, plafonul pentru petrolul Brent ar trebui să se situeze la maximum 109–110 dolari/baril, estimează Robin Brooks, economist și senior fellow la Brookings Institution.
Asta în condițiile în care reparațiile ar putea să dureze aproximativ o săptămână, stocurile din terminalul Yanbu permit continuarea exporturilor, iar șocul asupra ofertei globale este mult mai mic decât sugerează prețurile actuale. Brooks apreciază că Brent este cu aproximativ 10 dolari/baril peste nivelul justificat de fundamentale. Miercuri, la 13:45 ora României, barilul de țiței Brent se tranzacționa la 107 dolari. De notat totuși că oficiali din regiune citați de Associated Press au discutat despre reparații care ar putea ține și mai mult de două săptămâni.
Brooks prezintă într-o analiză o serie de scenarii legate de prețul petrolului Brent, care depind de evoluția exporturilor de țiței din Orientul Mijlociu. Conform acestor scenarii de preț, cu cât volumele de export se reduc la 2/4/6/8/10 milioane de barili/zi, prețurile sunt dispuse să crească.
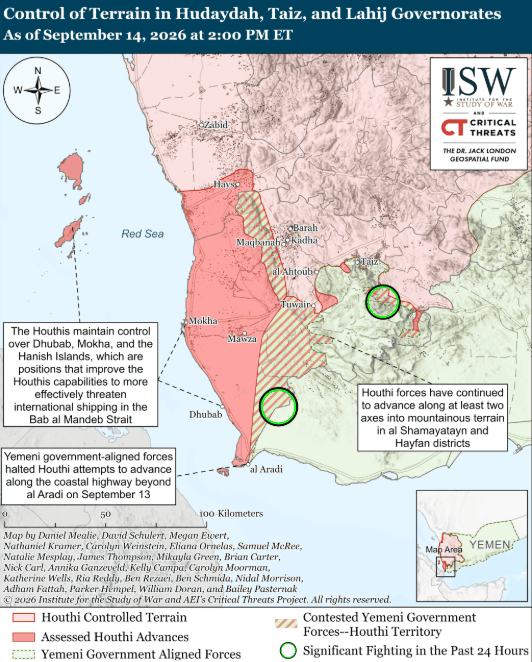
Risc de blocaj al celei de-a doua strâmtori vitale pentru exportul de țiței din Golf, Bab el-Mandeb
Economistul subliniază că atacul asupra conductei saudite Est-Vest nu a fost lansat de rebelii Houthi din Yemen, ci au fost utilizate drone plecate din Irak, ceea ce reduce riscul deschiderii unui nou front direct al Houthi împotriva infrastructurii petroliere saudite.
În plus, forțele aliniate guvernului yemenit par să fi oprit, începând din 11 septembrie, înaintarea rebelilor Houthi spre sud de-a lungul câmpiei de coastă a Yemenului la Marea Roșie. Houthi au păstrat însă teritorii care le pot permite să atace mai eficient traficul maritim din Marea Roșie, respectiv o serie de insule din apropierea Strâmtorii Bab el-Mandeb.
De notat că exporturile prin portul saudit Yanbu, de la Marea Roșie, scăzuseră deja înaintea atacului, la aproximativ 3,5 milioane de barili pe zi, de la niveluri apropiate de 5 milioane, din cauza tensiunilor din Marea Roșie, iar acest risc era deja reflectat într-un Brent de circa 90 de dolari/baril. Diferența apărută acum între prețul spot și contractele futures (vezi grafic mai jos) indică, în opinia lui Brooks, mai degrabă cumpărări de panică de petrol fizic decât o deteriorare structurală a ofertei.
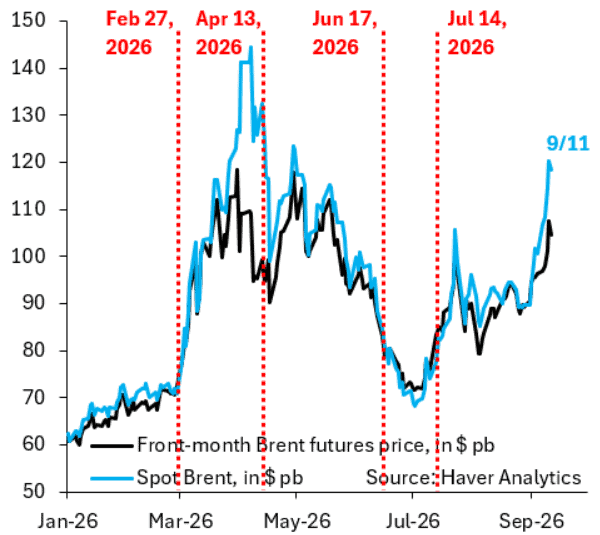

Mai mult, Brooks susține că șocul de ofertă produs de războiul cu Iranul începe, de fapt, să se estompeze: volumele de petrol exportate din Golf de aliații SUA sunt în creștere, iar Iranul pierde treptat capacitatea de a controla traficul prin Strâmtoarea Ormuz.
În aceste condiții, atacul asupra conductei saudite reprezintă în principal „zgomot” pentru piața globală a petrolului, iar riscul real este mai mic decât cel sugerat de saltul recent al cotațiilor.
(Citește și: Șeful CENTCOM, în Arabia Saudită pentru discuții de urgență după avansul Houthi în Yemen – Rebelii pro-iranieni au cucerit o insulă strategică de la Marea Roșie prin care pot bloca tranzitul prin Strâmtoarea Bab el-Mandeb – Saudiții au închis temporar conducta Est-Vest)
***
 Urmărește-ne pe Google News


